COURTISSIMO
Dossiers réalisés : quatre situations, quatre montages
Quatre dossiers réels, avec leurs chiffres et leurs limites : ce qui a fonctionné ici ne se reproduit pas automatiquement ailleurs. Ils sont anonymisés et présentés selon la même structure, pour que vous puissiez y retrouver, ou non, quelque chose de votre situation.
Maison héritée et travaux, sans prêt relais possible
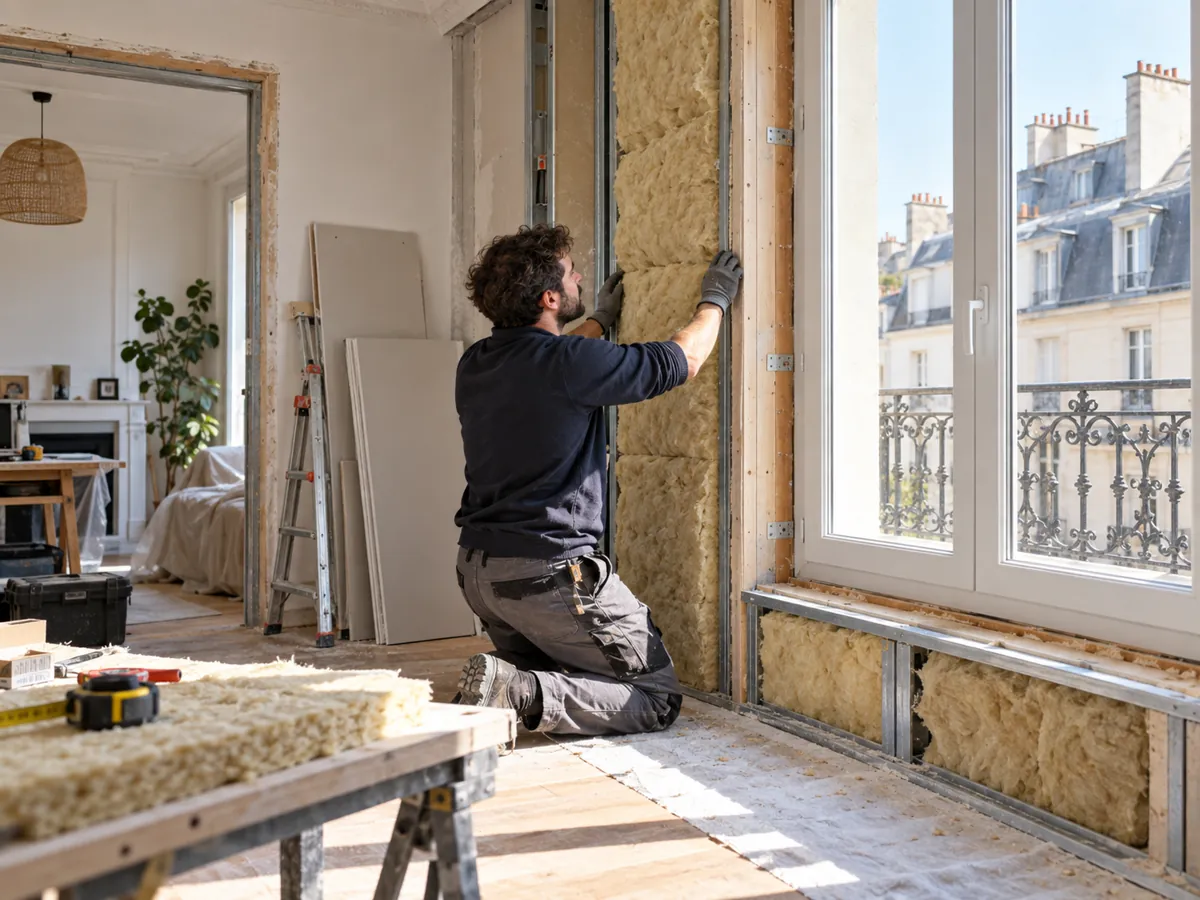
Situation de départ. Un couple. Monsieur hérite d’une maison et souhaite s’y installer. Le bien demande d’importants travaux avant d’être habitable. Il rembourse un prêt immobilier sur sa propre maison, Madame a un crédit à la consommation en cours pour un véhicule.
Le blocage. Impossible de vendre la maison actuelle avant d’avoir réalisé les travaux dans la maison héritée. Le prêt relais, solution habituelle dans ce cas de figure, ne passait pas au vu du dossier.
Le montage retenu. Le prêt immobilier et le crédit à la consommation ont été repris dans une opération unique, avec l’enveloppe de travaux incluse, adossée au patrimoine du couple.
Le résultat. Les travaux ont pu être engagés sans attendre la vente, et le couple a conservé la maîtrise du calendrier de cession au lieu de brader dans l’urgence.
Ce dossier illustre une situation fréquente et mal traitée : celle où le patrimoine existe mais où il est immobilisé, et où les solutions classiques de transition ne passent pas. Le blocage n’était pas financier au sens strict, il était calendaire.
Pages concernées : propriétaire et financer des travaux.
Trois crédits conso et une trésorerie de précaution
Situation de départ. Un couple marié, hébergé chez leur fille. Monsieur vient de créer sa société dans le bâtiment et ne perçoit pas encore de salaire. Madame est vendeuse en boulangerie. Trois crédits à la consommation en cours, aucune épargne de précaution, quelques frais bancaires sans gravité.
Le blocage. Aucun fichage, aucun impayé, mais un budget à l’équilibre permanent. La moindre dépense imprévue se serait traduite par un quatrième crédit à la consommation, et la mécanique serait repartie.
Le montage retenu. Les trois crédits ont été repris dans une opération unique, avec une échéance nettement réduite, et une enveloppe de trésorerie de 10 000 € ajoutée au montage pour constituer une réserve de précaution.
Le résultat. Une seule échéance à suivre, une marge mensuelle retrouvée, et de quoi absorber un coup dur sans rouvrir un crédit. Un dossier de ce type se traite rapidement, parce qu’il est sain.
Pages concernées : locataire et avec trésorerie.
Propriétaire retraité et projet de transmission
Situation de départ. Un propriétaire retraité, pension stable, plusieurs crédits à la consommation en cours, et la volonté d’aider financièrement ses enfants de son vivant.
Le blocage. Refus des établissements classiques, non pas sur la solvabilité, qui était bonne, mais sur la durée nécessaire : l’âge à la dernière échéance sortait de leurs grilles internes.
Le montage retenu. Reprise des crédits en cours dans une opération unique sécurisée par le bien, avec une enveloppe destinée au projet familial, sur une durée compatible avec la situation.
Le résultat. Une échéance unique et allégée, et un projet réalisé du vivant plutôt que reporté à une succession.
C’est le type de dossier où le refus reçu est le plus mal compris, parce qu’il ne porte sur rien de ce que le demandeur peut corriger : ni ses revenus, ni sa gestion, seulement une date de fin de prêt comparée à une limite interne.
Pages concernées : senior et retraité et avec garantie hypothécaire.
Dirigeant refusé en professionnel comme en personnel
Situation de départ. Un dirigeant d’entreprise, activité en développement, revenus réels mais non linéaires, arbitrés entre rémunération et résultat selon les exercices.
Le blocage. Refus en financement professionnel comme en financement personnel, chaque interlocuteur renvoyant vers l’autre. L’ancienneté d’activité et la variabilité des revenus sortaient des grilles standard des deux côtés.
Le montage retenu. Présentation du dossier à des partenaires dont les critères acceptent des revenus non linéaires, avec une documentation détaillée de l’activité sur plusieurs exercices plutôt que sur les seuls bulletins.
Le résultat. Un financement obtenu là où deux filières l’avaient refusé, sans que rien n’ait changé dans la situation elle-même : seule la façon de la présenter et le choix de l’interlocuteur ont changé.
Page concernée : crédit refusé partout.
Ce dossier est celui qui illustre le mieux ce qu’un intermédiaire apporte réellement. Rien n’a changé dans la situation du demandeur entre les refus et l’accord : ni ses revenus, ni son activité, ni son historique. Ce qui a changé, c’est à qui le dossier a été présenté et comment il a été documenté.
Ce que ces dossiers ne prouvent pas
Cette section est aussi importante que les quatre précédentes.
Quatre dossiers ne sont pas une statistique. Ils ont été choisis parce qu’ils illustrent des situations différentes, pas parce qu’ils seraient représentatifs. Je traite aussi des dossiers qui n’aboutissent pas, et ils ne figurent pas ici, ce qui biaise mécaniquement ce que vous lisez.
Un résultat obtenu n’est pas reproductible. Chaque dossier dépend de revenus, d’un patrimoine, d’un historique bancaire et de la politique d’un partenaire à un moment donné. Deux situations qui se ressemblent de l’extérieur peuvent recevoir deux réponses opposées.
Aucun accord n’est acquis d’avance. Je ne peux vous annoncer ni taux, ni échéance, ni décision avant l’étude. Ce que je peux faire, c’est regarder votre situation et vous dire honnêtement ce qu’elle vaut, y compris quand la réponse est non.
Si vous cherchez ce que cela coûte, c’est écrit en clair sur la page comment je suis rémunéré.
Les chiffres cités sont ceux des dossiers, pas des moyennes. Quand une enveloppe de trésorerie est mentionnée, c’est le montant réellement obtenu sur ce dossier-là. Aucun n’a vocation à servir de référence, et je n’affiche volontairement ni taux, ni échéance avant et après : ce sont des chiffres qui ne veulent rien dire hors du contexte complet d’un dossier, et les afficher reviendrait à faire une promesse que je ne peux pas tenir.
Parler de votre dossier
Si l’une de ces quatre situations ressemble à la vôtre, ou si la vôtre n’y ressemble pas du tout, l’étude est gratuite et sans engagement dans les deux cas.
Le formulaire n’arrive pas dans une boîte partagée : c’est moi qui rappelle, sous 48 heures, six jours sur sept. Demander une étude gratuite.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.